

 Версия для слабовидящих

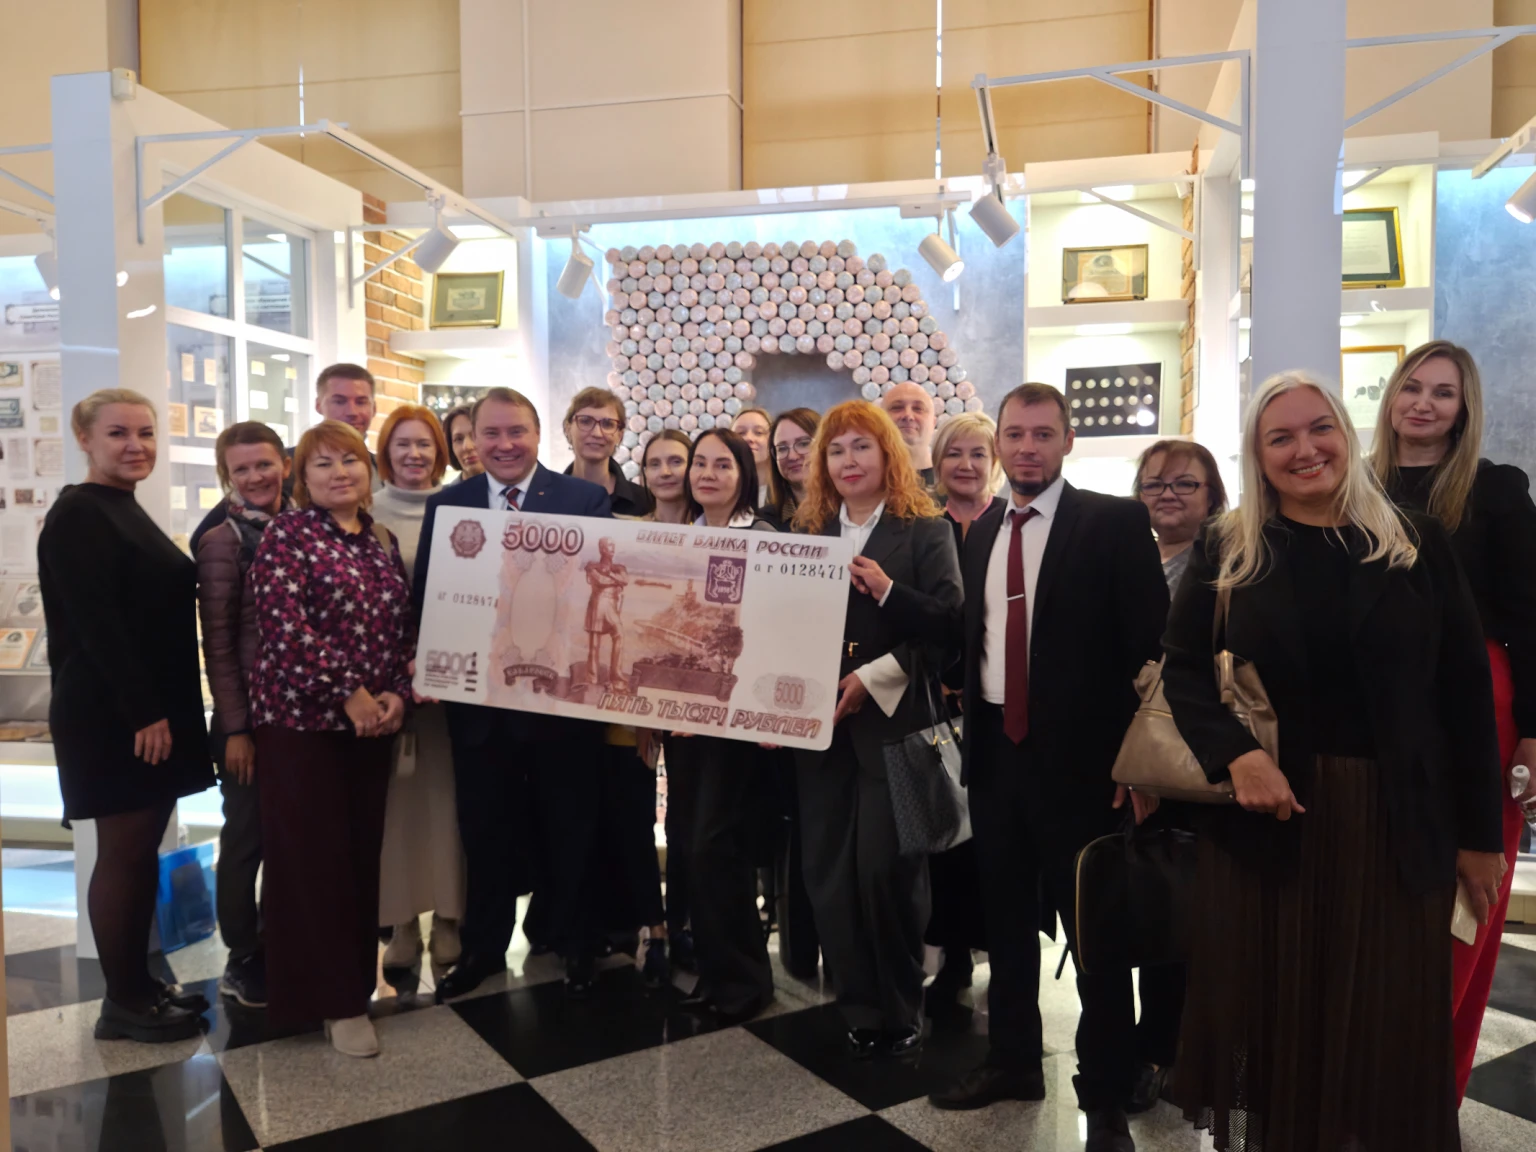
Мероприятие открыл управляющий Отделением по Хабаровскому краю Дальневосточного ГУ Банка России Владимир Ковалев.
С презентацией выступил заместитель управляющего Отделением Петр Соколов. Спикер разъяснил, что цифровой рубль — это такие же деньги, как наличные, и безналичные, только в цифровом виде. Новая валюта дополняет уже существующие платежные средства. Перевод средств из одной формы в другую — вопрос осознанного выбора человека: получает ли он зарплату, пенсию или иные выплаты, он может распределять деньги под разные задачи. Операции для граждан бесплатные, а для бизнеса — с минимальной комиссией. До конца 2026 года действует льготный период, во время которого комиссии с бизнеса не взимаются.
Именно принцип добровольности стал одним из важных вопросов встречи. Цифровой рубль не заменяет наличные и безналичные деньги: человек самостоятельно решает, какой формой рубля пользоваться. По данным Банка России, цифровые рубли хранятся на отдельном счете — цифровом кошельке — на платформе Банка России, а получить доступ к нему можно через мобильное приложение или интернет-банк кредитной организации, подключенной к платформе.
Таким образом, пользователю не требуется отдельное банковское приложение для цифрового рубля. При этом сам цифровой кошелек не привязан к конкретному банку: счет открывается непосредственно на платформе Банка России, а подключенные банки обеспечивают доступ к нему.
Что цифровой рубль дает бизнесу
Один из ключевых практических вопросов для предпринимателей — стоимость расчетов. До 31 декабря 2026 года для компаний действует льготный период без комиссий за операции с цифровыми рублями. С 1 января 2027 года, например, при оплате покупателем товаров или услуг цифровыми рублями тариф для предпринимателя составит 0,3% от суммы платежа, но не более 1 500 рублей за одну операцию. Для физических лиц платежи и переводы цифровых рублей остаются бесплатными.
Платформа цифрового рубля предусматривает проведение операций в режиме 24/7, а требования к ее функционированию включают обеспечение безопасности и устойчивости расчетов. Среди технологических новшеств – внедрение смарт-контрактов для автоматизации расчетов по заранее заданным условиям. Например, как только оптовый покупатель подтверждает поступление на склад товара, поставщик тут же мгновенно получает свои деньги за товар. Так как и покупатель, и продавец имеют кошельки на единой платформе, они могут определять разные комбинации условий своих сделок, и совершать расчеты без посредников.
Для предпринимателей такой механизм интересен прежде всего возможностью автоматизировать исполнение финансовой части сделки: платеж проводится при наступлении заранее установленных условий. В перспективе подобные инструменты могут использоваться в регулярных платежах и других расчетах, где важна четкая привязка перевода средств к определенному событию.
«Сегодня это важный шаг для стабилизации стоимости услуг по эквайрингу, которые предоставляют банки. Регулятор, реализуя проект, тем самым влияет на снижение издержек бизнеса. Плюс независимость от банков — работа на одной платформе, скорость переводов 24/7. Это импортозамещение, наши суверенные инструменты. Это вариантное решение, не отказ от других систем хранения денег, депозитов, кешбэка. Просто под разные задачи имеются разные инструменты», — отметил Председатель Хабаровской «ОПОРЫ РОССИИ» Сергей Мазунин.
Поэтапный переход
Отдельное внимание на встрече уделили срокам подключения банков и бизнеса к новой инфраструктуре. Масштабное внедрение цифрового рубля началось 1 сентября 2026 года. С этой даты крупнейшие банки должны предоставить возможность совершать операции с новой валютой, а принимать такую оплату — подпадающие под установленные законом условия компании с годовой выручкой свыше 120 млн рублей.
Следующий этап начнется 1 сентября 2027 года и затронет банки с универсальной лицензией и соответствующие компании с выручкой свыше 30 млн рублей. С 1 сентября 2028 года требования распространятся на банки с базовой лицензией и компании с годовой выручкой от 20 до 30 млн рублей. При этом обязанность принимать цифровые рубли не распространяется на торговые точки с выручкой менее 5 млн рублей за предыдущий год, а также на точки, работающие там, где отсутствует доступ к интернету.
Это особенно важно для малого и микробизнеса: введение цифрового рубля не означает, что с 1 сентября 2026 года каждый предприниматель обязан открыть цифровой кошелек и принимать новую форму оплаты. Требования вводятся постепенно и зависят в том числе от категории банка, условий обслуживания продавца и размера его выручки.
Как пользоваться цифровым рублем?
Механика для пользователя максимально приближена к уже привычным цифровым банковским сервисам. Чтобы перевести деньги другому человеку, необходимо открыть цифровой кошелек через приложение банка, при необходимости пополнить его со своего банковского счета, выбрать адресата и подтвердить перевод.
Пополнение цифрового кошелька осуществляется безналичными средствами с банковского счета. Если у человека наличные, сначала их необходимо внести на банковский счет, а затем перевести в цифровые рубли. Обратная операция происходит аналогично: цифровые рубли переводятся на банковский счет, после чего при необходимости наличные можно получить обычным способом. С 1 сентября 2026 года максимальная сумма пополнения физическим лицом своего цифрового кошелька с банковских счетов составляет 300 тыс. рублей в течение календарного месяца.
Для оплаты товаров цифровыми рублями покупатель считывает QR-код, выбирает цифровой рубль в качестве способа платежа и подтверждает операцию. При этом развивается универсальный платежный код: один QR позволяет объединять разные доступные способы оплаты, чтобы покупатель сам выбирал подходящий ему вариант.
Важная особенность цифрового кошелька — он предназначен прежде всего для платежей и переводов. Цифровой рубль не предполагает начисления процентов на остаток и не заменяет банковские вклады и кредитные продукты. Поэтому новая форма денег встраивается в существующую финансовую систему как дополнительный расчетный инструмент.
Безопасность и практические вопросы
Отдельный блок сессии был посвящен конфиденциальности и безопасности. Счета цифрового рубля находятся на платформе Банка России, а доступ к ним предоставляется через банки – участники платформы. Для пользователей при этом сохраняется привычный формат взаимодействия через банковские приложения и интернет-банки.
После презентации состоялась дискуссия, в ходе которой представители Банка России разъяснили практическое применение новой платежной системы и ее интеграцию в повседневную жизнь граждан и работу предприятий. Затем участники сессии посетили музей истории банковского дела в регионе – экспозиция охватывает развитие банка на территории края с царских времен, представлены разные виды денег, начиная с древних периодов.
В Хабаровской «ОПОРЕ РОССИИ» подчеркнули, что для предпринимательского сообщества подобные встречи позволяют обсуждать цифровой рубль уже не как абстрактный финансовый проект, а с позиции конкретных бизнес-процессов: стоимости приема платежей, скорости расчетов, автоматизации исполнения сделок и подключения предприятий к новой инфраструктуре.
