 Версия для слабовидящих

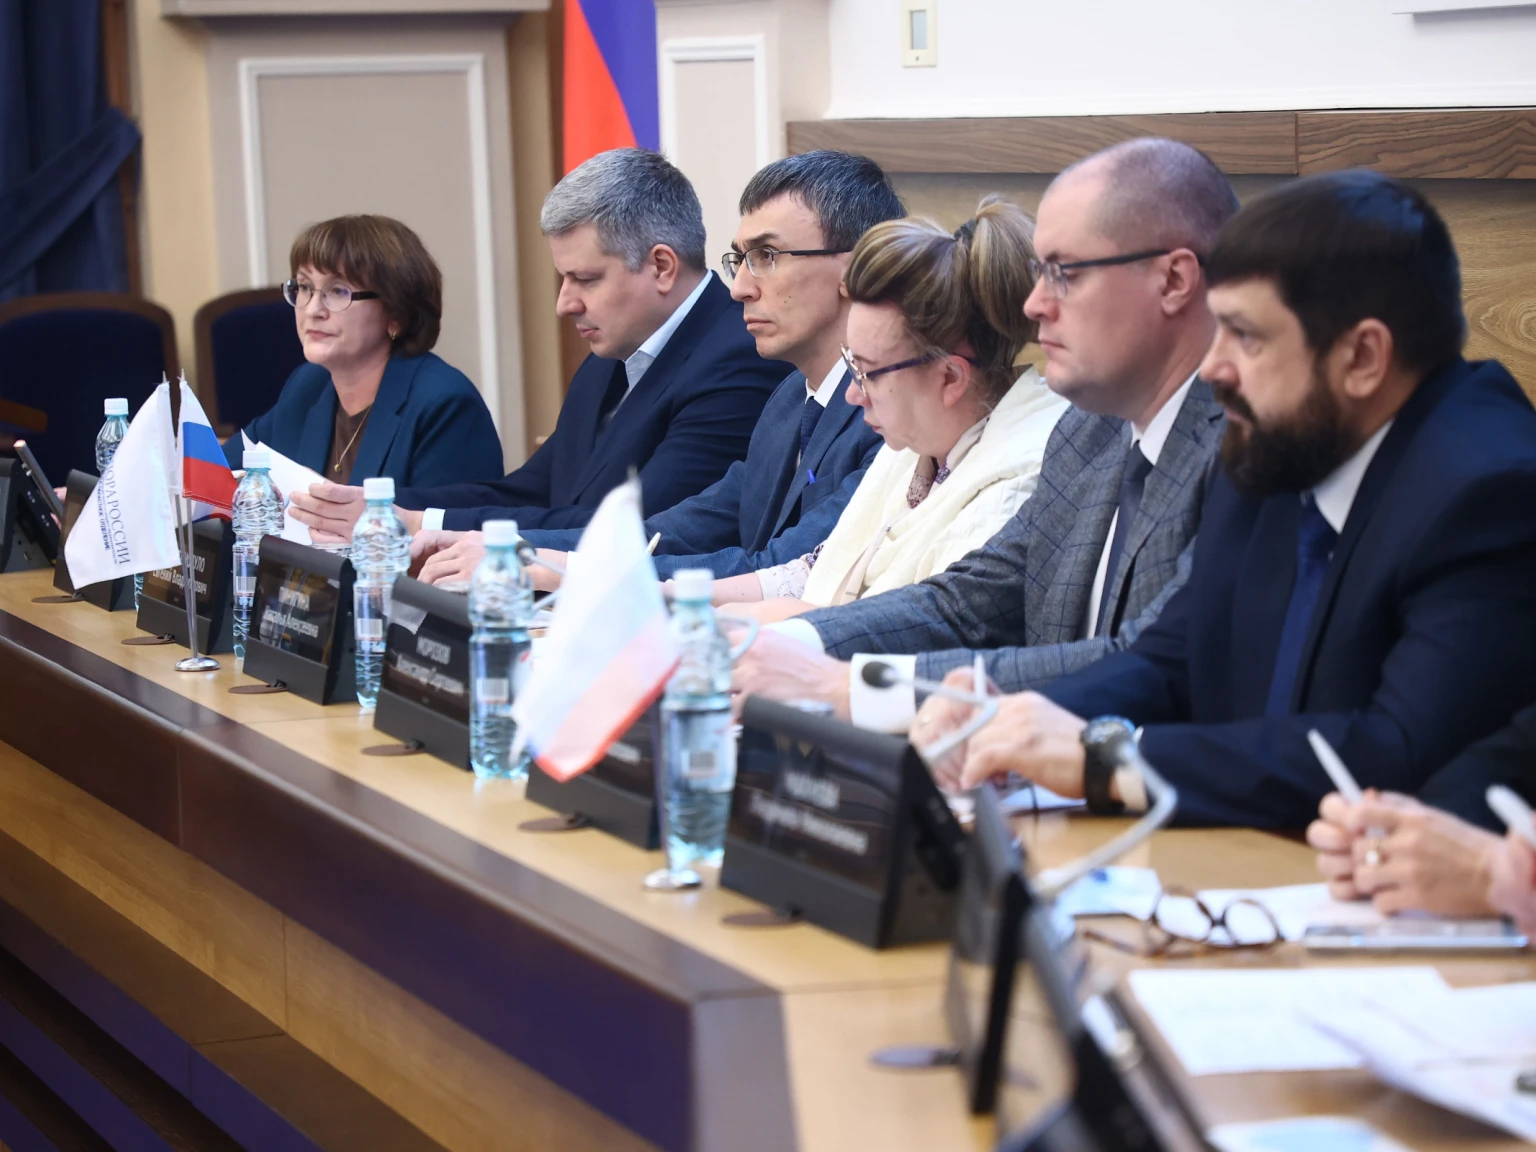
Как отметили участники, часть компаний и банков уже обязаны использовать цифровой рубль в расчетах. Однако бизнес сталкивается с практическими трудностями при работе с новой формой национальной валюты. Ключевые риски перечислил заместитель руководителя Бюро по защите прав предпринимателей и инвесторов Новосибирской «ОПОРЫ РОССИИ» по правовой безопасности бизнеса Алексей Белоус.
По словам спикера, особенно остро ситуация касается малого и среднего бизнеса. В условиях кадрового голода работники диктуют условия по способу получения зарплаты: кто-то требует наличные (например, при большой закредитованности), кто-то — безналичный расчет. Предприниматели вынуждены снимать наличные, и из-за этого у банков возникают вопросы в рамках 115-ФЗ. Алексей Белоус напомнил, что эта тема уже обсуждалась несколько лет назад: тогда была выявлена закономерность — ЦБ разрабатывает общие рекомендации, а каждый банк создает собственный алгоритм, что приводит к блокировкам. При попытке разобраться в нюансах банки заявляют, что «это их право, и они не обязаны раскрывать информацию».
«Недавно я обнаружил, что один из банков присвоил мне “желтый свет”, хотя все мои транзакции были исключительно бюджетными — оплата за исполнение обязательств перед государством. В другом банке я нахожусь в “зеленой зоне”. Эта коллизия до сих пор не разъяснена», — отметил Алексей Белоус.
Эксперт задался вопросом, как будет работать цифровой рубль, учитывая, что это изначально новые средства платежа, механизмы и алгоритмы. Спикер напомнил, что платформой руководит Центральный банк, но закон обязывает ЦБ принимать меры по обращению уполномоченных госорганов — налоговой, правоохранительных органов, судебных приставов, Росфинмониторинга. Бизнес волнует вопрос, насколько эти процессы будут открыты и понятны, где проходит граница между противоправным действием и коммерческим риском. В частности, какие документы и алгоритмы потребуются предпринимателю для вывода безналичных средств в наличные, и будет ли банк противодействовать этому.
Начальник управления платежных систем и расчетов Сибирского ГУ Банка России Надежда Барбанакова подчеркнула, что все нормы и требования, предъявляемые к безналичным деньгам, будут распространяться и на цифровые рубли — включая информационную безопасность, 115-ФЗ, наследственные права и банковскую тайну.
«С цифровым рублем мы работаем в рамках того же правового поля, что и с безналичными рублями», — подчеркнула Надежда Барбанакова.
Алексей Белоус также напомнил о ситуации с биржей Garantex и криптовалютой, когда после санкций и «нажатия кнопки» средства по многомиллионным контрактам были заблокированы. Эксперт поставил вопрос: где гарантия, что цифровые рубли, пройдя несколько цепочек, не окажутся задействованы в противоправной деятельности, и при расследовании правоохранительные органы не дадут команду ЦБ заблокировать всю цепочку? Технология блокчейн позволяет в рамках единой платформы заблокировать актив от начала до конца. Для малого предпринимателя заблокированные суммы могут быть значительны, что приведет к кассовому разрыву и невозможности исполнять обязательства. Разбор таких нюансов со стороны госорганов может занять продолжительное время.
Заместитель начальника управления платежных систем и расчетов Сибирского ГУ ЦБ Роман Лысенко признал, что блокировки критичны для бизнеса, и в Сибирское ГУ периодически поступают соответствующие запросы. По словам спикера, Банк России взаимодействует с силовыми структурами и другими банками, чтобы быстро определить источник финансовой махинации и остановить ее.
«Нам и кредитным организациям нужно время, чтобы разобраться в блокировке. Но когда все операции будут идти прозрачно, добросовестным компаниям нечего бояться», — подчеркнул Роман Лысенко.
Представители Сибирского ГУ ЦБ отметили, что работа по таким прецедентам будет идти в том же правовом поле, что и сейчас. Изначально предполагалось, что цифровой рубль будет использоваться в бюджетном процессе, но он также будет задействован в обычных операциях в случаях, предусмотренных законодательством (запрос суда, МВД и т.д.). С цифровым рублем информация будет предоставляться быстрее.
Банкиры, работающие на рынке Новосибирской области, уверены, что платформа цифрового рубля позволит оптимизировать систему обеления движения средств и точнее выявлять нарушения. Алексей Белоус спрогнозировал, что цифровой рубль, скорее всего, будет внедряться в государственных и корпоративных закупках.
Алексей Белоус предложил мэрии Новосибирска совместно с Банком России создать рабочую группу и провести пилотный муниципальный контракт с оплатой цифровыми рублями, чтобы протестировать все этапы, выявить риски и показать предпринимателям, как открывать счет, производить оплату и насколько это выгодно.
В свою очередь заместитель Председателя Комитета по строительству Новосибирской «ОПОРЫ РОССИИ» Наталья Дрыгант обратила внимание на вопрос исполнения муниципальных и государственных контрактов. Цифровой рубль — более «окрашенный» инструмент, и до исполнения контракта его невозможно использовать на другие цели. Однако остается вопрос, как эти рубли будут вести себя по цепочке. Например, при строительстве школы генподрядчик привлекает субподрядчиков и перечисляет им деньги за выполненные работы. Может ли субподрядчик тратить полученную прибыль, если генподрядчик в целом контракт еще не исполнил. Роман Лысенко пояснил, что на законодательном уровне пока нет нормативов, связанных с обязательным переводом всех бюджетных процессов на смарт-контракты по цифровому рублю. Оттестированы только отдельные операции в базовых комплектациях.
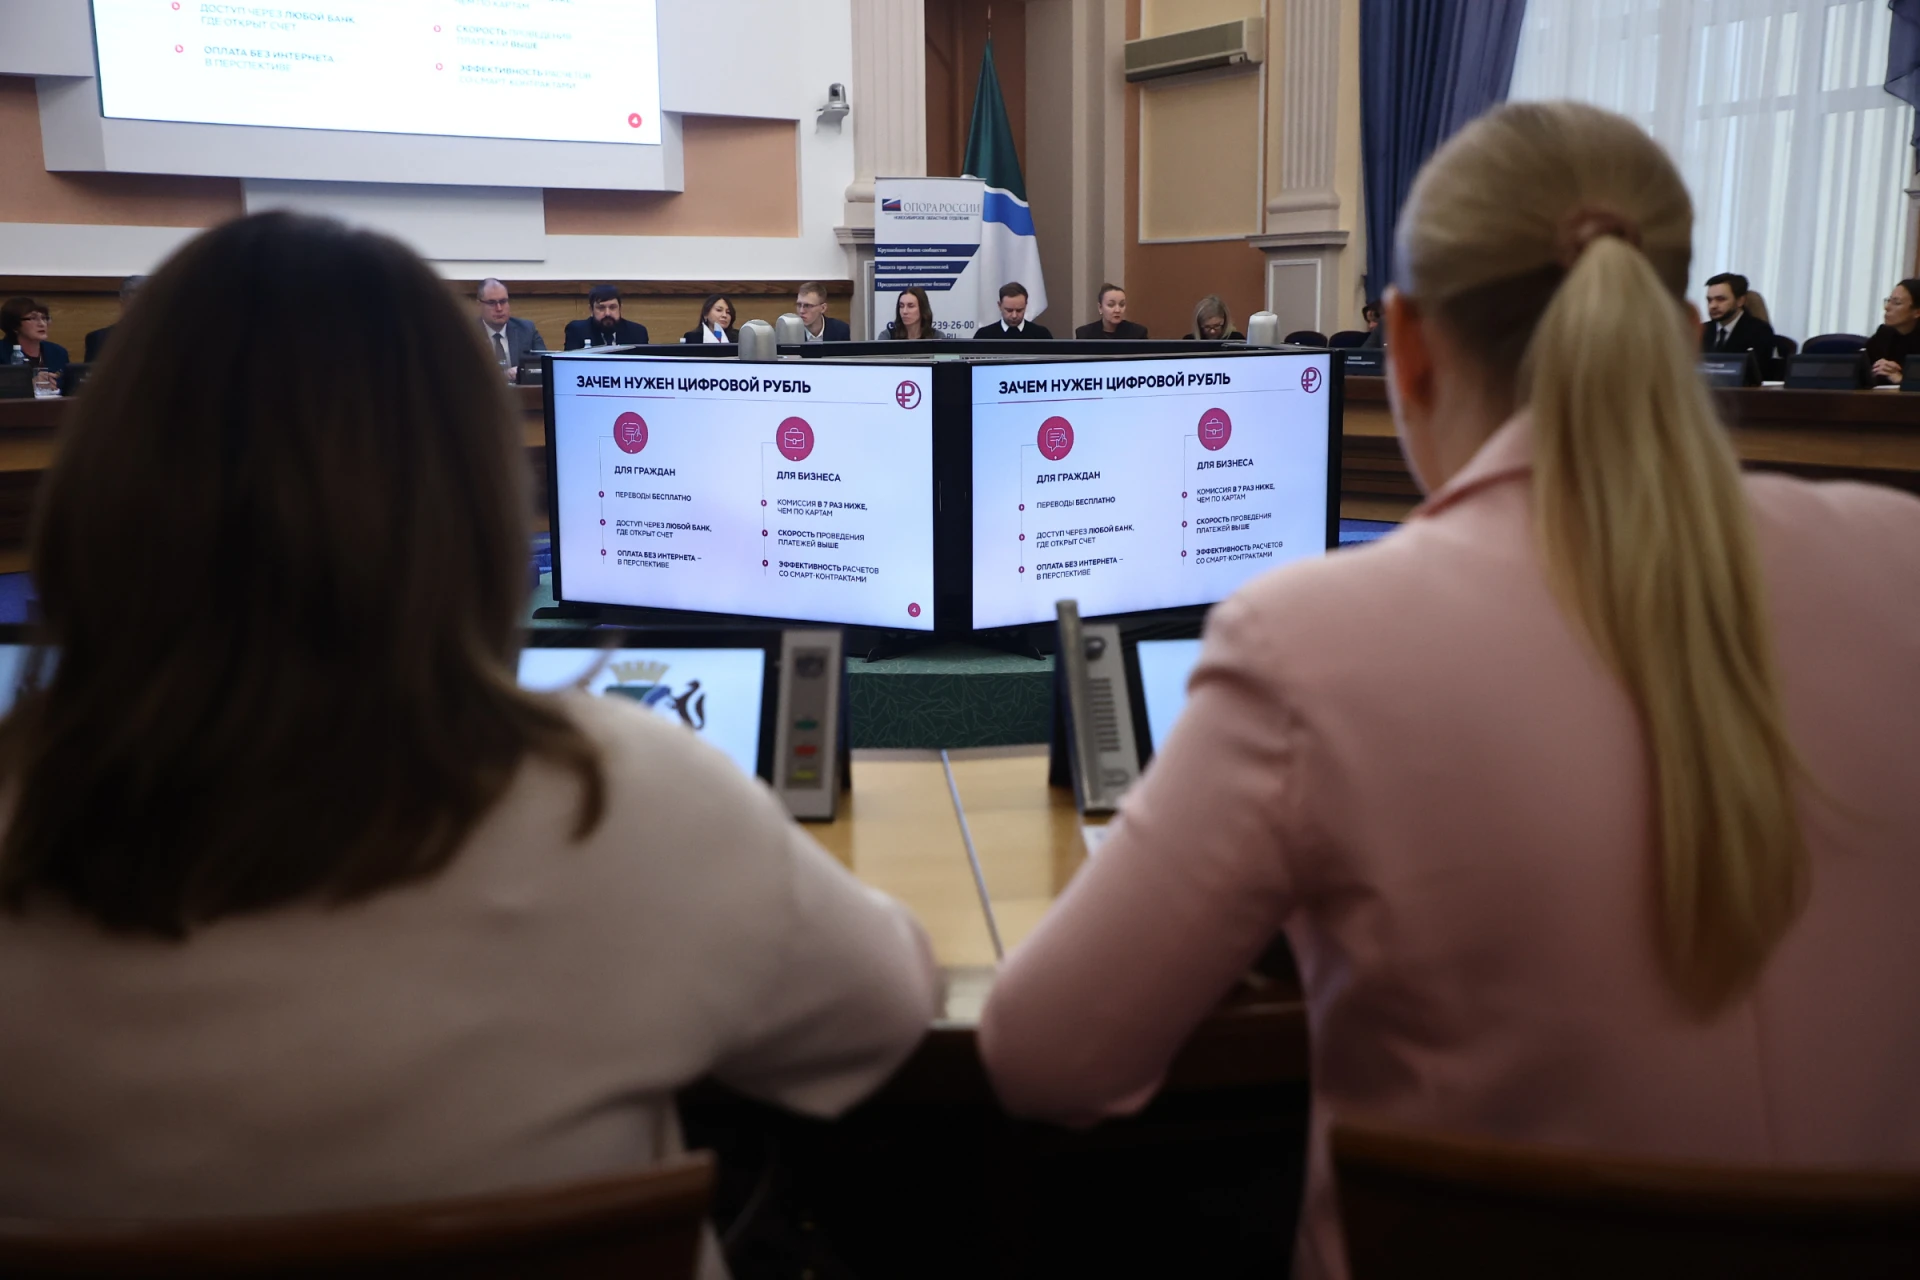
Предприниматели также поинтересовались комиссиями и лимитами. Надежда Барбанакова пояснила, что переводы между физическими лицами проходят бесплатно. При оплате товаров или услуг взимается комиссия 0,3% от суммы — предпринимателям предложили самим оценить, выгоднее ли это по сравнению с эквайрингом. Ограничений по сумме переводов на платформе цифрового рубля для бизнеса нет. Физическое лицо может перевести со своих безналичных счетов на счет цифрового рубля не более 300 тыс. рублей в месяц, при этом переводы от других людей или юрлиц в этот лимит не включаются, и по ним ограничений нет.
Еще одной темой стало страхование цифровых рублей в электронном кошельке. Надежда Барбанакова подчеркнула, что Банк России является эмитентом этой валюты и несет обязательства в полном объеме, в полной сумме и без ограничений. При этом с точки зрения накопления счет цифрового рубля для физлиц и юрлиц неинтересен, так как не приносит процентов.